Asya, önümüzdeki 15 yıl içinde küresel enerji yatırımlarının en önemli merkezlerinden biri olma yolunda ilerliyor. McKinsey’nin 22 Ekim’de yayımladığı rapora göre, bölgedeki artan enerji talebini karşılamak ve arz güvenliğini sağlamak için 2040 yılına kadar yaklaşık 15 trilyon dolarlık bir yatırım yapılması gerekecek. Ancak güneş, rüzgâr ve elektrik şebekelerine yönelik büyük yatırımlara rağmen, kömürün bölgedeki enerji sistemindeki rolünü koruması bekleniyor.
Küresel talep artışının yüzde 70’i Asya’dan gelecek
Dünya enerji tüketiminin yaklaşık yarısını gerçekleştiren Asya’nın, 2040 yılına kadar küresel net enerji talebi artışının yüzde 70’ini karşılayacağı öngörülüyor. Sanayi üretimindeki artış, kentleşme, elektrikli araçlar ve yapay zeka veri merkezleri bu büyümenin başlıca sebepleri arasında yer alıyor.
Bölgenin enerji ithalatına bağımlılığı ise ciddi bir sorun teşkil ediyor. Asya, günlük yaklaşık 40 milyon varil petrol tüketirken yalnızca 10 milyon varil civarında ham petrol üretiyor. Eğer yeni yatırımlar yapılmazsa yerli üretimin 2040 yılına kadar günlük 7 milyon varile düşmesi muhtemel.
Kömürden çıkış Hindistan’da zorlaşıyor

Çin’in yenilenebilir enerji kapasitesini artırması kömür kullanımını azaltırken, Hindistan ve Güneydoğu Asya’da bu durum tam tersi bir eğilim sergiliyor. McKinsey’nin temel senaryosuna göre Hindistan’ın kömür talebi 2040’a kadar yüzde 50’den fazla artabilirken, Endonezya’nın talebinin de yaklaşık yüzde 40 civarında yükselmesi bekleniyor.
Bölge genelinde kömür talebinin önümüzdeki on yıl boyunca büyük ölçüde sabit kalması öngörülüyor. Yerli kömürün bazı ülkelerde ithal doğal gaza göre daha erişilebilir olması, enerji dönüşümünü yavaşlatan faktörlerden biri olarak değerlendiriliyor.
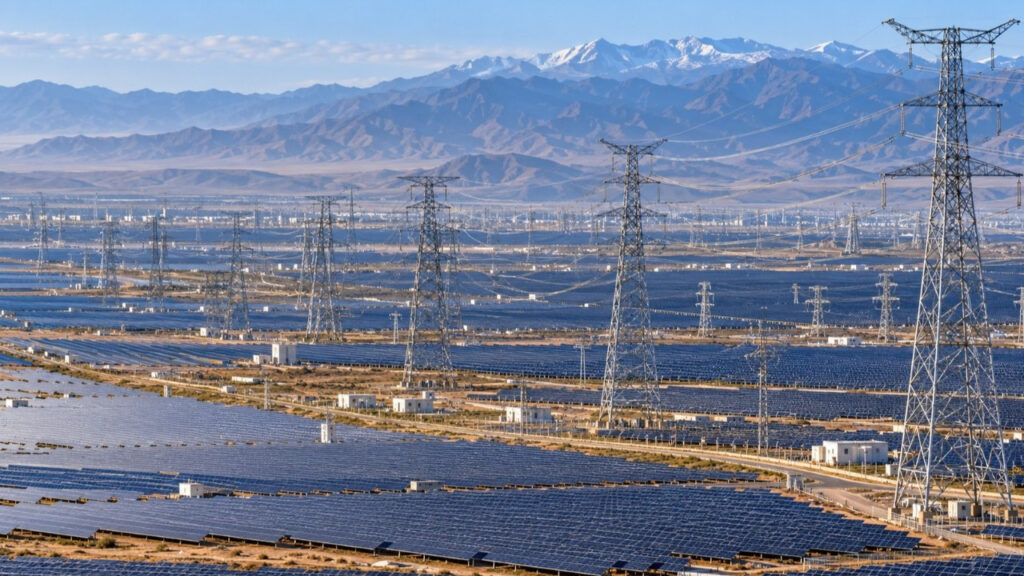
Asya’da güneş ve rüzgâr enerjisine yönelik yatırımların 2040 yılına kadar yıllık yaklaşık 300 milyar dolara ulaşabileceği tahmin ediliyor. Çin, yenilenebilir enerji kurulu gücünde lider konumunu korurken Hindistan ve Güneydoğu Asya ülkelerinin de kapasite artırımını hızlandırması bekleniyor.
Ancak yeni santrallerin kurulması tek başına yeterli değil. Güneş ve rüzgârın değişken üretimini dengelemek amacıyla enerji depolama sistemlerine ve elektrik şebekelerine de yatırım yapılması gerekiyor.
Elektrik şebekelerinde yatırım ihtiyacı büyüyor

Asya’da yıllık elektrik şebekesi yatırımlarının mevcut yaklaşık 185 milyar dolar seviyesinden 2030 yılına kadar 300 milyar doların üzerine çıkabileceği tahmin ediliyor. Yeni üretim tesislerinin sanayi merkezlerine bağlanması ise enerji dönüşümünün maliyetli aşamalarından birini oluşturuyor.
Özellikle Çin ve Hindistan’da uzun mesafeli yüksek gerilim hatları önem kazanırken Güneydoğu Asya’daki ülkeler arası elektrik bağlantıları ön plana çıkıyor. Şebeke yatırımlarındaki gecikmeler yeni üretim kapasitesinin kullanılmasını kısıtlayabilir.
Yapay zeka yatırımları ise Asya’nın elektrik altyapısı üzerindeki baskıyı artırıyor. Büyük veri merkezleri bir ila üç yıl içinde kurulabilirken bu tesislerin ihtiyaç duyduğu elektrik şebekelerinin tamamlanmasının beş yılı aşabileceği belirtiliyor.
Malezya’da veri merkezlerine yönelik elektrik bağlantı taleplerinin toplamda 12 gigavatı aşması, talebin boyutunu gözler önüne seriyor. Bu miktar ülkenin mevcut kurulu elektrik gücünün yaklaşık yüzde 40’ına denk geliyor. Ancak tüm başvuruların hayata geçeceği kesin değil.
Hürmüz krizi enerji güvenliğini öne çıkardı

Asya ülkeleri petrol ithalatlarının yarısından fazlasını ve sıvılaştırılmış doğal gaz ithalatlarının yüzde 40’ından fazlasını Hürmüz Boğazı üzerinden gerçekleştiriyor. Bölgedeki arz kesintileri, ithalata bağımlı ekonomilerin enerji güvenliği risklerini yeniden gündeme getirdi.
Bu nedenle ülkeler yerli enerji üretimini artırma, stratejik stoklarını güçlendirme ve alternatif tedarik kaynakları geliştirmeye odaklanıyor. Ancak petrol ve doğal gaz ithalatına olan bağımlılığın kısa sürede sona ermesi beklenmiyor.
Asya’daki mevcut doğal gaz sahalarının verimliliğini sürdürebilmek için yılda en az 60 milyar dolar yatırılması gerektiği tahmin ediliyor. Bölgenin gaz yakıtlı elektrik üretim kapasitesinin ise 2040 yılına kadar iki katından fazla artabileceği düşünülüyor.
Yeni doğal gaz santrallerinin büyük bir kısmının, güneş ve rüzgar enerjisinin yetersiz kaldığı dönemlerde elektrik arzını desteklemesi bekleniyor. Böylece doğal gazın enerji sistemindeki rolü sürekli üretimin yanında şebeke esnekliğini sağlamaya da kaydırılacak.
15 trilyon dolar henüz kesinleşmiş yatırım değil

McKinsey’nin belirttiği 15 trilyon dolarlık rakam onaylanmış projelerin toplamını değil, sadece 2040 yılına kadar gerekli olabilecek potansiyel enerji yatırımlarını göstermektedir. Bu tutarın ne kadarının gerçeğe dönüşeceği ise ülkelerin finansman imkanlarına ve enerji politikalarına bağlı olacaktır.
Yüksek borçlanma maliyetleri, izin süreçleri ve altyapı eksiklikleri özellikle gelişen ülkelerde yatırımları geciktirebilir. Asya’nın asıl sorunu ise artan enerji ihtiyacını karşılayacak üretim ve şebeke kapasitelerini zamanında devreye almak olacaktır.